Índice
ToggleSimples Nacional setembro 2026: prazo para reenquadramento termina dia 30
Atualizado em 28 de setembro de 2026 | Tempo de leitura: aproximadamente 9 minutos
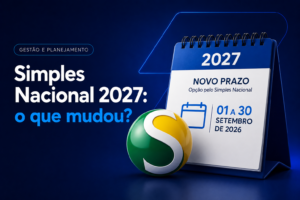
O Simples Nacional setembro 2026 é um dos assuntos que mais merecem atenção dos empresários neste momento. Afinal, o prazo para solicitar o ingresso ou o retorno ao regime tributário em 2027 termina no dia 30 de setembro de 2026.
Além disso, o calendário de opção passou por mudanças importantes. Anteriormente, as empresas já constituídas realizavam a solicitação em janeiro. Entretanto, para ingressar no Simples Nacional em 2027, o pedido deverá ser feito durante o mês de setembro de 2026.
Por isso, as empresas que atualmente estão no Lucro Presumido, no Lucro Real ou que foram excluídas do regime precisam verificar imediatamente sua situação fiscal e cadastral.
Dessa forma, ainda há tempo para avaliar as condições de ingresso e formalizar a solicitação dentro do prazo, desde que a empresa atenda aos requisitos legais.
Atenção: o prazo está terminando!
Confira as datas importantes para o Simples Nacional 2027:
-
Início das solicitações: 1º de setembro de 2026.
-
Prazo final: 30 de setembro de 2026.
-
Início da vigência: 1º de janeiro de 2027, caso o pedido seja deferido.
-
Local da solicitação: Portal do Simples Nacional.
Portanto, se sua empresa pretende retornar ao regime, é fundamental conversar com seu contador o quanto antes.
Simples Nacional setembro 2026: o que mudou no prazo?
Durante muitos anos, as empresas já constituídas que desejavam ingressar no Simples Nacional precisavam realizar a solicitação durante o mês de janeiro.
Entretanto, esse calendário foi alterado para a opção referente ao ano de 2027. Com as novas regras, o período de solicitação passou a ocorrer em setembro de 2026.
Consequentemente, os empresários precisam antecipar seu planejamento tributário. Além disso, devem verificar se existem débitos, irregularidades cadastrais ou outros impedimentos que possam comprometer o ingresso no regime.
|
Etapa |
Data |
|---|---|
|
Abertura do prazo |
1º de setembro de 2026 |
|
Encerramento do prazo |
30 de setembro de 2026 |
|
Início dos efeitos da opção |
1º de janeiro de 2027 |
|
Prazo previsto para cancelamento, conforme as regras aplicáveis |
30 de novembro de 2026 |
Assim, setembro se tornou um período decisivo para as empresas que desejam ingressar no regime simplificado no próximo ano. Por esse motivo, deixar a análise para os últimos dias pode dificultar a regularização de possíveis pendências.
Quem pode solicitar o reenquadramento no Simples Nacional em 2026?
O reenquadramento no Simples Nacional é destinado às microempresas (ME) e empresas de pequeno porte (EPP) que estão fora do regime e desejam ingressar novamente, desde que atendam às exigências legais.
Por exemplo, empresas que atualmente estão no Lucro Presumido ou no Lucro Real podem solicitar a opção. Da mesma forma, empresas que foram excluídas do Simples Nacional também podem pedir o retorno, desde que não apresentem impedimentos.
Entre as empresas que podem avaliar essa possibilidade, estão:
-
Empresas atualmente enquadradas no Lucro Presumido.
-
Empresas tributadas pelo Lucro Real.
-
Empresas anteriormente excluídas do Simples Nacional.
-
Empresas que desejam retornar ao regime simplificado.
-
Empresas que atendem aos requisitos legais para ingressar no regime.
Entretanto, estar fora do Simples Nacional não significa que a empresa terá aprovação automática. Afinal, existem regras relacionadas ao faturamento, às atividades econômicas, à composição societária e à regularidade fiscal.
Além disso, as empresas que já são optantes e não possuem exclusão futura registrada não precisam solicitar uma nova opção apenas para permanecer no regime.
O MEI precisa solicitar o Simples Nacional em setembro?
Não. O Microempreendedor Individual (MEI) possui regras próprias para o enquadramento no Simei. Portanto, o prazo de setembro não deve ser confundido com o calendário específico do MEI.
Dessa maneira, quem é MEI e deseja permanecer nessa modalidade deve observar o período próprio de opção, que continua sendo em janeiro, conforme as regras aplicáveis.
Como solicitar o Simples Nacional setembro 2026?
A solicitação do Simples Nacional deve ser realizada pela internet, por meio do Portal do Simples Nacional.
Entretanto, antes de transmitir o pedido, é importante verificar a situação fiscal e cadastral da empresa. Dessa forma, será possível identificar possíveis impedimentos e tomar as providências necessárias.
-
Acesse o Portal do Simples Nacional.
Primeiramente, entre no Portal oficial do Simples Nacional e localize o serviço de opção pelo regime.
-
Realize a solicitação.
Em seguida, preencha as informações necessárias e transmita o pedido de ingresso no Simples Nacional para 2027.
-
Verifique as pendências fiscais.
Depois, consulte a situação da empresa perante a Receita Federal, a PGFN, o estado e o município, conforme aplicável.
-
Regularize as irregularidades, quando necessário.
Caso existam pendências, avalie as possibilidades de pagamento, parcelamento ou outras medidas legalmente disponíveis.
-
Acompanhe o resultado.
Por fim, consulte o processamento do pedido no portal e verifique se a opção foi deferida ou se ainda existem impedimentos.
É importante destacar que a transmissão do pedido não garante sua aprovação. Portanto, acompanhar o processamento é essencial para saber se a empresa poderá ingressar no regime a partir de janeiro de 2027.
Empresa com dívida pode voltar para o Simples Nacional?
Essa é uma das dúvidas mais comuns entre os empresários que desejam retornar ao regime. De modo geral, a existência de débitos tributários não regularizados pode impedir o ingresso no Simples Nacional.
Por isso, antes de realizar a solicitação, é fundamental consultar a situação fiscal da empresa. Além disso, é importante verificar possíveis pendências nos diferentes órgãos responsáveis pela administração tributária.
Entre eles, estão:
-
Receita Federal;
-
Procuradoria-Geral da Fazenda Nacional (PGFN);
-
Secretaria da Fazenda estadual;
-
Secretaria da Fazenda municipal, quando aplicável.
Caso sejam identificadas dívidas, a empresa deverá avaliar as alternativas de regularização disponíveis. Por exemplo, dependendo da natureza do débito, poderá ser possível realizar o pagamento à vista ou solicitar o parcelamento, conforme as regras vigentes.
Entretanto, como o prazo do Simples Nacional setembro 2026 termina no dia 30, é importante agir imediatamente. Afinal, a regularização pode depender de procedimentos administrativos e da atualização das informações nos sistemas dos órgãos públicos.
Por que regularizar as pendências o quanto antes?
A regularização fiscal pode exigir documentos, análise de informações e procedimentos específicos. Além disso, o processamento de pagamentos ou parcelamentos nem sempre acontece de forma imediata.
Dessa maneira, deixar a verificação para o último dia pode dificultar a resolução de problemas que poderiam ter sido identificados anteriormente.
Portanto, mesmo que a empresa ainda esteja avaliando a possibilidade de retornar ao Simples Nacional, consultar sua situação fiscal com antecedência é uma medida importante.
Revise o CNAE antes de solicitar o Simples Nacional
O Cadastro Nacional de Atividades Econômicas (CNAE) também merece atenção durante o processo de reenquadramento.
Isso acontece porque as atividades cadastradas no CNPJ precisam corresponder às operações efetivamente realizadas pela empresa.
Imagine, por exemplo, uma empresa que inicialmente prestava apenas serviços administrativos, mas que, com o passar do tempo, começou a oferecer consultoria e outras atividades.
Nesse caso, se o cadastro não foi atualizado, poderá existir uma divergência entre as atividades exercidas e aquelas registradas nos órgãos públicos.
Consequentemente, essa inconsistência poderá exigir ajustes cadastrais e uma análise da possibilidade de enquadramento.
Antes de solicitar o regime, verifique:
-
CNAE principal e CNAEs secundários;
-
Atividades efetivamente exercidas;
-
Inscrição municipal;
-
Inscrição estadual, quando aplicável;
-
Licenças necessárias;
-
Compatibilidade entre o cadastro e as operações realizadas.
Além disso, é importante verificar se todas as atividades são permitidas no Simples Nacional. Dessa forma, a empresa poderá reduzir o risco de impedimentos relacionados ao cadastro.
Simples Nacional setembro 2026: voltar ao regime é sempre vantajoso?
Não necessariamente. Embora o Simples Nacional ofereça um sistema simplificado de recolhimento de tributos, ele não representa automaticamente a opção mais econômica para todas as empresas.
Na prática, a escolha depende das características financeiras, operacionais e tributárias de cada negócio.
Por exemplo, uma empresa prestadora de serviços pode ter uma carga tributária diferente de uma empresa comercial, mesmo que ambas apresentem faturamentos semelhantes.
Da mesma forma, a folha de pagamento, a margem de lucro e o perfil dos clientes podem influenciar diretamente os resultados.
Por isso, antes de solicitar o reenquadramento, é recomendável realizar um planejamento tributário. Assim, o empresário poderá comparar os regimes e compreender os possíveis impactos financeiros de cada alternativa.
O que analisar antes de escolher o regime tributário?
Para avaliar se o Simples Nacional é adequado, é importante considerar:
-
Faturamento anual: permite verificar os limites legais e estimar a tributação.
-
Atividade econômica: influencia as regras de enquadramento e as alíquotas aplicáveis.
-
Margem de lucro: ajuda a compreender o impacto dos tributos sobre os resultados.
-
Folha de pagamento: pode interferir na tributação de determinadas atividades, inclusive por meio do Fator R.
-
Despesas operacionais: contribuem para a análise dos custos da empresa.
-
Localização: pode influenciar os tributos e as obrigações estaduais e municipais.
-
Perfil dos clientes: permite avaliar os efeitos relacionados aos créditos tributários.
-
Tipo de operação: diferencia as particularidades do comércio, da indústria e da prestação de serviços.
-
Reforma Tributária: exige atenção às novas regras de IBS e CBS.
Além disso, é importante considerar as projeções financeiras para 2027. Dessa forma, a decisão poderá levar em conta possíveis mudanças no faturamento e na estrutura do negócio.
Simples Nacional setembro 2026 e a Reforma Tributária
A Reforma Tributária sobre o Consumo representa uma mudança importante para as empresas brasileiras. Isso porque o novo sistema prevê a implementação da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços).
A transição para o novo modelo será gradual. Entretanto, a partir de 2027, a CBS passa a substituir o PIS e a Cofins, enquanto o IBS inicia sua implementação, conforme as regras de transição.
O Simples Nacional continuará existindo. Contudo, sua regulamentação está sendo adaptada para contemplar as novas regras de tributação.
Além disso, as empresas optantes pelo regime terão alternativas em relação ao recolhimento do IBS e da CBS.
Quais são as opções de recolhimento?
1. Recolhimento dentro do Simples Nacional
A empresa poderá manter o recolhimento dos tributos abrangidos pelo regime por meio do DAS, conforme as regras aplicáveis.
2. Recolhimento regular do IBS e da CBS
A empresa poderá permanecer no Simples Nacional e recolher o IBS e a CBS separadamente, seguindo as regras do regime regular desses tributos.
Essa segunda alternativa pode ser relevante para empresas cujos clientes valorizam o aproveitamento de créditos tributários. Entretanto, os impactos devem ser avaliados individualmente.
O chamado Simples Nacional híbrido é uma forma de se referir à situação em que a empresa permanece no regime simplificado, mas recolhe o IBS e a CBS pelo regime regular.
Dessa maneira, os demais tributos abrangidos pelo Simples Nacional continuam sendo recolhidos conforme as regras do regime. Por outro lado, o IBS e a CBS seguem o tratamento regular.
Para as empresas que desejam optar pelo recolhimento regular do IBS e da CBS no primeiro semestre de 2027, o período de escolha previsto é de 1º a 30 de setembro de 2026.
Portanto, além de decidir sobre o ingresso no Simples Nacional, as empresas devem avaliar as opções relacionadas à Reforma Tributária, considerando seus custos, operações e relações comerciais.
NFS-e nacional: outra mudança importante em 2026
Além das alterações relacionadas à Reforma Tributária, as empresas prestadoras de serviços precisam se preparar para as mudanças na emissão de notas fiscais.
A partir de 1º de novembro de 2026, a Nota Fiscal de Serviço eletrônica (NFS-e) de padrão nacional será obrigatória para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, conforme as regras aplicáveis.
Dessa forma, as empresas deverão verificar se seus sistemas de emissão de notas fiscais estão preparados para utilizar o padrão nacional.
Além disso, será importante revisar os cadastros, os processos internos e a integração dos sistemas contábeis. Assim, será possível reduzir dificuldades operacionais durante a transição.
Por isso, os empresários devem conversar com seus contadores e fornecedores de sistemas para garantir que a empresa esteja preparada para as novas exigências.
Checklist do Simples Nacional 2027
Como o prazo do Simples Nacional setembro 2026 está próximo do encerramento, é importante organizar as principais providências.
Lista de verificação:
Com esse checklist, fica mais fácil identificar o que já foi resolvido e quais providências ainda precisam ser tomadas. Entretanto, cada empresa possui particularidades e pode necessitar de verificações adicionais.
O que acontece se perder o prazo do Simples Nacional?
Para as empresas já constituídas que desejam ingressar no Simples Nacional em 2027, o período ordinário de solicitação termina em 30 de setembro de 2026.
Consequentemente, quem não realizar a solicitação dentro do prazo deverá, em regra, aguardar a próxima janela de opção, salvo situações específicas previstas na legislação.
Por esse motivo, é fundamental verificar imediatamente se a empresa precisa realizar o pedido.
Além disso, é importante lembrar que a transmissão da solicitação não garante aprovação. Afinal, o ingresso depende do cumprimento de todos os requisitos legais.
Como acompanhar o pedido do Simples Nacional?
Depois de transmitir a solicitação, a empresa deverá acompanhar o processamento pelo Portal do Simples Nacional.
Inicialmente, é importante verificar se o pedido foi recebido corretamente. Em seguida, será necessário consultar se existem pendências ou impedimentos que precisam ser resolvidos.
Caso sejam identificadas irregularidades, a empresa deverá seguir as orientações disponibilizadas pelos órgãos responsáveis.
Por fim, é fundamental confirmar o resultado da solicitação. Dessa maneira, será possível saber se a opção foi deferida e se a empresa poderá iniciar o novo regime em janeiro de 2027.
Perguntas frequentes sobre o Simples Nacional setembro 2026
Quando termina o prazo para optar pelo Simples Nacional em 2027?
O prazo para empresas já constituídas solicitarem o ingresso no Simples Nacional em 2027 termina em 30 de setembro de 2026. Portanto, é importante realizar a solicitação dentro desse período.
Quando começa a valer o reenquadramento no Simples Nacional?
Se o pedido for deferido e todos os requisitos legais forem cumpridos, a opção produzirá efeitos a partir de 1º de janeiro de 2027. Assim, a empresa não começa a recolher os tributos pelo novo regime imediatamente após a solicitação.
Empresa do Lucro Presumido pode voltar para o Simples Nacional?
Sim. Uma empresa enquadrada no Lucro Presumido pode solicitar o ingresso no Simples Nacional, desde que atenda aos requisitos legais. Entretanto, é recomendável realizar uma simulação tributária antes de efetuar a mudança.
Empresa do Lucro Real pode optar pelo Simples Nacional?
Sim, desde que cumpra os limites e as condições estabelecidos pela legislação. Além disso, é necessário verificar a atividade econômica, a composição societária e a existência de possíveis impedimentos.
Empresa com dívida pode entrar no Simples Nacional?
A existência de débitos tributários não regularizados pode impedir o ingresso no regime. Por isso, a empresa deve consultar sua situação fiscal e avaliar as alternativas de regularização disponíveis.
Quem já está no Simples Nacional precisa fazer uma nova solicitação?
Não. As empresas que já são optantes e não possuem exclusão futura registrada não precisam solicitar novamente o ingresso apenas para permanecer no regime. Entretanto, devem avaliar as decisões específicas relacionadas ao IBS e à CBS, quando aplicáveis.
O MEI precisa solicitar o reenquadramento em setembro?
Não. O MEI possui regras próprias para o Simei e deve observar seu calendário específico. Portanto, o prazo de setembro é direcionado às empresas que precisam solicitar a opção pelo Simples Nacional.
Posso solicitar o Simples Nacional em outubro de 2026?
Em regra, não. Para o ingresso no ano-calendário de 2027, o período ordinário para empresas já constituídas termina em 30 de setembro de 2026. Dessa maneira, quem perder o prazo deverá aguardar a próxima janela, salvo situações específicas previstas na legislação.
É possível cancelar a opção pelo Simples Nacional?
A regulamentação prevê a possibilidade de cancelamento da opção solicitada em setembro até 30 de novembro de 2026, observadas as condições aplicáveis. Portanto, caso haja mudança na decisão tributária, é importante verificar os procedimentos e os prazos correspondentes.
O Simples Nacional será extinto com a Reforma Tributária?
Não. O Simples Nacional continuará existindo. Entretanto, suas regras estão sendo adaptadas para incorporar o IBS e a CBS. Por isso, as empresas devem avaliar as alternativas de recolhimento e seus impactos tributários.
Toda empresa deve voltar para o Simples Nacional?
Não. Embora o regime possa simplificar o recolhimento dos tributos, ele não representa necessariamente a alternativa mais econômica para todas as empresas. Assim, é recomendável realizar uma simulação tributária antes de tomar a decisão.
Conclusão: Simples Nacional setembro 2026 exige atenção ao prazo
O Simples Nacional setembro 2026 representa uma etapa importante para as empresas que desejam ingressar ou retornar ao regime tributário em 2027. Afinal, o prazo para formalizar a solicitação termina em 30 de setembro de 2026.
Entretanto, o processo não deve ser tratado apenas como o preenchimento de uma solicitação. Antes de tudo, é necessário verificar a situação fiscal, revisar os dados cadastrais, conferir os CNAEs e avaliar se a empresa atende aos requisitos legais.
Além disso, com as mudanças da Reforma Tributária, o planejamento tributário tornou-se ainda mais importante. Isso porque a escolha do regime pode afetar não apenas o valor dos impostos, mas também os créditos tributários, os preços e as relações comerciais da empresa.
Dessa forma, realizar uma análise tributária antecipada pode ajudar a identificar possíveis impedimentos e a compreender qual alternativa é compatível com a realidade do negócio.
Se sua empresa pretende voltar para o Simples Nacional em 2027, converse com seu contador o quanto antes. Assim, será possível verificar eventuais pendências, avaliar as opções disponíveis e formalizar a solicitação dentro do prazo.
Sua empresa pretende voltar para o Simples Nacional?
Não deixe para a última hora. Verifique sua situação fiscal, avalie as alternativas tributárias e converse com seu contador.
O prazo para solicitar a opção termina em 30 de setembro de 2026.
Ainda ficou com dúvidas?
Entre em contato com nossa equipe. Estamos à disposição para ajudar.